O czym jest ten film
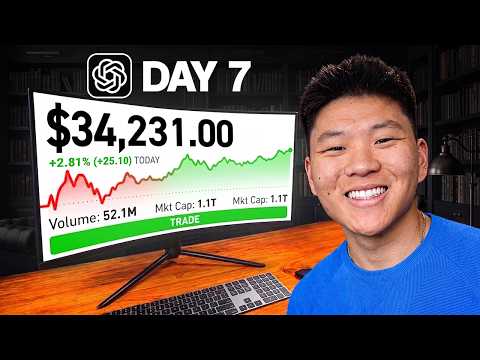
- Autor powierza agentowi AI 10 000 dolarów prawdziwych pieniędzy na siedem sesji giełdowych; dziennie może wprowadzić najwyżej dwie zmiany i nie wolno mu zatrzymać handlu, nawet gdyby tracił wszystko.
- Warunkiem zwycięstwa jest pobicie indeksu S&P 500; w razie porażki jeden z widzów dostaje darmowy bilet VIP na wydarzenie AIS Live (17–18 października).
- System zbudowano w Codexie na modelu GPT-6 Astra: najpierw model przeprowadził research przez wiele agentów, a potem otrzymał harmonogram sześciu „pobudek” w ciągu każdej sesji.
- Ciągłość zapewniają notatki przekazania między kolejnymi aktywacjami, a cała komunikacja biegnie w jednym wątku — dzięki temu widać każdy ruch systemu.
- Dzień 1 to strata 9 dolarów i frustracja: agent był tak zachowawczy, że autor kazał mu obniżyć wymagany stosunek zysku do ryzyka z 2:1 do 1,5:1.
- Okazało się, że GPT-6 Astra blokuje automatyczne składanie zleceń — obejściem został bot na Groku („Trader”), który dostaje maila z rekomendacjami i realizuje transakcje przez brokera Alpaca.
- W dniach 3–5 ekspozycja rosła od 40 do niemal 100 proc. kapitału (pozycje m.in. w HPE, ExxonMobil, Apple, CrowdStrike, a nawet w ETF-ie na S&P), a dzień 5 był pierwszym wygranym z indeksem.
- Dzień 6 zdominowała podwyżka stóp przez Fed (o 25 punktów bazowych): agent wyprzedał część portfela i dokupił na spadkach, ale sesja skończyła się stratą 85 dolarów.
- Ostatni dzień przyniósł rekord wyzwania (10 012 dolarów), jednak zamknięcie nastąpiło na 9 900 — S&P 500 dałby 9 980, czyli agent przegrał o około 0,8 punktu procentowego.
- Wniosek autora: siedem sesji to za mało, by ocenić strategię; kontynuuje eksperyment w kierunku 30 dni (poprzednia, miesięczna wersja pobije S&P).
10 najważniejszych takeaways — z kontekstem zastosowania
1.Rozbij automatyzację na punkty kontrolne w ciągu dnia
Na czym polega: Zamiast jednego agenta działającego bez przerwy w tle, system ma zaplanowane uruchomienia o konkretnych godzinach (7:45, 9:30, 11:00, 13:00, 14:15, 14:45, 15:15), każde z jednym jasnym zadaniem: przeczytać newsy, poszukać wejścia, przejrzeć pozycje, zamknąć resztę.
Jak stosować: W własnych automatyzacjach (nie tylko giełdowych) przypisz każdemu uruchomieniu jedną czynność i godzinę dobraną do rytmu procesu — poranny przegląd danych, południowa analiza, popołudniowy raport. Zadania opisuj jak checklisty, nie jak ogólne „zarządzaj”.
Na co uważać: Za rzadkie aktywacje oznaczają bierność (dwa pierwsze dni eksperymentu), za częste — szum decyzyjny i zbędne koszty.
2.Notatki przekazania budują ciągłość między aktywacjami
Na czym polega: Każda „pobudka” kończy się krótką notatką dla następnika, a kolejna zaczyna od jej przeczytania. Efekt: system zachowuje pamięć i działa tak, jakby nie zasypiał — mimo że fizycznie odpalają się osobne procesy.
Jak stosować: W każdym łańcuchu agentów dodaj na końcu zadania generowanie zwięzłego podsumowania stanu (co zrobiono, co w toku, co dalej) i obowiązek wczytania go na starcie następnego.
Na co uważać: Notatki mają tendencję do puchnięcia; wymuszaj konkrety, bo inaczej kolejne aktywacje toną w nadmiarze kontekstu.
3.Cała komunikacja w jednym wątku
Na czym polega: Wszystkie rutyny piszą do tego samego wątku, więc autor obserwuje całość w jednym miejscu i ma kompletny zapis tego, co robił system.
Jak stosować: Prowadź jeden dziennik operacyjny dla całej automatyzacji — wspólny wątek, plik albo baza. To jednocześnie narzędzie audytu i najprostszy sposób debugowania, gdy coś pójdzie nie tak.
Na co uważać: Wspólny wątek ułatwia podgląd, ale przy dłuższych horyzontach wymaga porządkowania historii, żeby nie zagubić istotnych decyzji.
4.Model może odmówić wykonania decyzji — zaprojektuj delegację
Na czym polega: GPT-6 Astra zablokował automatyczne składanie zleceń: strategię ułoży, transakcji nie wykona, i nie da się go przekonać. Obejście: wykonanie przejął bot na Groku z własną skrzynką mailową, który realizuje rekomendacje przez API brokera Alpaca.
Jak stosować: Rozdziel planowanie od wykonania. „Mózg” generuje rekomendacje w ustrukturyzowanej formie (np. mail albo JSON), a executor — prostszy bot lub skrypt z dostępem do API — przekłada je na czynności.
Na co uważać: Omijając zabezpieczenie modelu, bierzesz odpowiedzialność na siebie. Przy prawdziwych pieniądzach ograniczaj limity, loguj wszystko i rozważ wymóg potwierdzenia; model może odmówić też w mniej oczekiwanym momencie.
5.Apetyt na ryzyko dopasuj do horyzontu czasu
Na czym polega: Domyślne filtry, w tym wymóg stosunku zysku do ryzyka co najmniej 2:1, czyniły agenta biernym — po dwóch dniach wynik był praktycznie zerowy. Dopiero korekta (1,5:1, więcej przeglądów, zdjęcie części „bramek”) uruchomiła realne granie.
Jak stosować: Parametryzuj strategię i traktuj pierwsze dni jako kalibrację: mierz nie tylko wynik, ale też aktywność — liczbę zleceń i poziom ekspozycji. Wprowadzaj zmiany celowo i pojedynczo, żeby wiedzieć, która zadziałała.
Na co uważać: „Agresywniej” nie znaczy „lepiej” — zdjęcie filtrów zwiększa jednocześnie szanse i ryzyko, a na krótkim dystansie łatwo pomylić szczęście z jakością strategii.
6.Gotówka nie pracuje — pilnuj ekspozycji
Na czym polega: Pół wyzwania minęło, gdy 60 proc. kapitału leżało bezczynnie w gotówce; przełom nastąpił dopiero, gdy agent wszedł na 80–100 proc. zaangażowania.
Jak stosować: W automatach inwestycyjnych monitoruj poziom wykorzystania kapitału jako osobną metrykę, obok stopy zwrotu — bierność bywa ukrytą przyczyną słabych wyników.
Na co uważać: Pełna ekspozycja to pełna podatność na zdarzenia rynkowe, jak podwyżka stóp w dniu szóstym. Agent nie zostawi sobie „poduszki na czarny dzień”, dopóki nie zdefiniujesz jej w regułach.
7.Mierz się z benchmarkiem, nie z kwotą
Na czym polega: Sukces zdefiniowano jako pobicie S&P 500, a nie jako zysk absolutny — to zmienia interpretację każdego dnia: sesja z plusem 0,37 proc. przy spadku indeksu o 0,45 proc. była wygrana, choć kwotowo niczym imponującym.
Jak stosować: Zanim wystartujesz z automatyzacją albo eksperymentem, ustal punkt odniesienia (dla strategii — indeks; dla procesów — stan przed wdrożeniem) oraz zasady ingerencji i konsekwencje porażki.
Na co uważać: Benchmark licz uczciwie: od tego samego dnia, z tej samej kwoty startowej. Inaczej porównania robią się bez znaczenia.
8.Makro potrafi zjeść krótki horyzont
Na czym polega: Jednogłośna decyzja Fedu o podwyżce stóp o 25 punktów bazowych pociągnęła indeks i portfel w dół. Agent reagował sprzedażą i dokupowaniem na spadkach — rozsądne w dłuższej perspektywie, bezużyteczne w oknie siedmiu dni.
Jak stosować: Do krótkoterminowego handlu automatycznego wbuduj kalendarz wydarzeń makro i reguły zachowania wokół nich: redukcja ekspozycji przed decyzją, wstrzymanie nowych pozycji.
Na co uważać: Agent sam z siebie takich zdarzeń nie przewidzi — to musi być wpisane w zasady, a nie zostawione modelowi.
9.Pytaj agenta o motywy nietypowych decyzji
Na czym polega: W portfelu pojawiła się pozycja w ETF-ie na S&P, choć celem było właśnie pobicie tego indeksu — autor zapowiedział odpytanie modelu o uzasadnienie, zamiast decyzji po prostu cofać.
Jak stosować: Traktuj log decyzji jak rozmowę: przy każdym dziwnym ruchu pytaj „dlaczego?”. Czasem uzasadnienie okaże się sensowne (np. zabezpieczenie), czasem błędem w rozumieniu celu.
Na co uważać: Wyjaśnienia modelu bywają konstruowane dopiero po fakcie — weryfikuj je względem reguł, którymi system faktycznie się kierował.
10.Krótki test niczego nie dowodzi
Na czym polega: Po siedmiu sesjach autor mówi wprost: to za mało, by ocenić wykonalność strategii — i kontynuuje eksperyment w kierunku 30 dni; poprzednia, miesięczna odsłona z samymi akcjami indeks pobiła.
Jak stosować: Przy ocenie każdej automatyzacji ustal z wyprzedzeniem minimalną próbkę danych (np. pełny cykl rynkowy albo miesiąc pracy), zamiast wyciągać wnioski z kilku dni.
Na co uważać: Format „7 dni z AI” sprzyja myleniu rozrywki z wnioskowaniem — te same decyzje w innym oknie czasowym dałyby inny obraz.
Redakcyjne tłumaczenie
Zasady wyzwania: 10 000 dolarów i zakaz dotykania
Zaczynamy od zasad, bo one definiują całość. Postanowiłem oddać agentowi AI dziesięć tysięcy dolarów prawdziwych pieniędzy i pozwolić mu handlować akcjami na moim koncie. Podobny eksperyment zrobiłem już kiedyś na Open Claw i wyszło… w porządku, ale obowiązywała wówczas jedna żelazna reguła: raz uruchomionego systemu nie wolno było ruszać. Tym razem luzuję cugle — każdego dnia mogę wprowadzić najwyżej dwie zmiany. Jest jeden haczyk: nawet jeśli stracę wszystko, nie wolno mi zatrzymać handlu. Wynik porównam z indeksem S&P 500 i muszę go pobić, żeby wygrać. Jeśli mi się nie uda, jeden z was dostaje darmowy bilet VIP na nasze najbliższe wydarzenie — 17 i 18 października. To wszystkie zasady. Zobaczmy, co z tego wyjdzie.
(Informacja dodatkowa: S&P 500 to indeks 500 największych spółek notowanych w USA; w mediach finansowych służy jako wyznacznik „przeciętnego” wyniku całego rynku amerykańskiego.)
Dzień zero: sześć pobudek dziennie i notatki przekazania
Dzień zero, bo rynek jest dziś zamknięty — oficjalny start dopiero jutro. Dziś zająłem się wyłącznie budową całości i pokażę szybko, na czym polega strategia.
Zacząłem od najprostszego pomysłu: zapytałem model o radę. „Robię wyzwanie tradingowe. Startujemy od 10 000 dolarów, mamy siedem sesji, żeby zarobić jak najwięcej. Zrób solidny research i pomóż mi ustalić plan”. Model rozesłał zadania całej grupie agentów analitycznych, te odrobiły pracę domową i wspólnie powstał plan działania.
W praktyce wygląda on tak: w ciągu każdej sesji agent będzie ma sześć zaplanowanych aktywacji — „pobudek” — z konkretnymi zadaniami, plus dwie akcje czysto powiadomieniowe. Przed otwarciem: przeczytać wiadomości, sprawdzić konto i wybrać spółki do obserwacji. Godzinę po starcie: poszukać pierwszej transakcji spełniającej warunki. W południe: przejrzeć pozycje i rozważyć ostatnie nowe wejście. Po południu: zarządzać tym, co już jest w portfelu. O 14:15: zamknąć pozostałe pozycje, a tuż przed końcem sesji potwierdzić, czy nie zostały nam otwarte, i zapisać wyniki dnia.
Najważniejsza jest ciągłość. Chcę, żeby żadna aktywacja nie budziła się w próżni, jakby niczego wcześniej nie było. Dlatego każda „pobudka” kończy się notatką przekazaną następnikowi; kolejna ją czyta, działa i zostawia własną notatkę dalej. Wrażenie ma być takie, że przez cały czas pracuje jeden agent, który po prostu nigdy nie zasypia. Na ekranie widać też, że rutyny wyglądają na wyłączone — aktywują się dopiero jutro, bo dziś nie ma sesji. Harmonogram: 7:45, 9:30, 11:00, 13:00, 14:15, 14:45 i 15:15. Najfajniejsze, że wszystko biegnie w jednym wątku — otwieram go i widzę każdy ruch systemu.
Krótkie zajrzenie za kulisy: całość działa w Codexie na GPT-6 Astra z wysokim trybem rozumowania, a zbudowanie tego było naprawdę proste. Do zobaczenia pierwszego dnia.
(Informacja dodatkowa: Codex to agentowe środowisko OpenAI, w którym model samodzielnie korzysta z narzędzi i może uruchamiać zaplanowane zadania.)
Dzień pierwszy: minus 9 dolarów i pierwsza korekta
Koniec pierwszej oficjalnej sesji, 15:10 czasu centralnego, rynek właśnie zamknął się — czas na szybki bilans. Wynik: 9 991 dolarów. Straciliśmy jakieś dziewięć.
Trochę mnie to boli, bo zostało już tylko sześć sesji, a my nie ruszyliśmy się z miejsca. Szczerze? Byłbym szczęśliwszy na widok pięciuset dolarów straty — przynajmniej bym wiedział, że ryzykujemy. Co się wydarzyło: automat kupił akcje Tesli — dziewięć sztuk, czyli ponad trzy tysiące dolarów — ze stop loss, czyli zleceniem automatycznie zamykającym pozycję, gdy cena spadnie. Cena faktycznie spadła i zabezpieczenie zadziałało natychmiast.
Skoro w tym wyzwaniu wolno mi poprawiać ustawienia, skorzystałem. Przypomniałem agentowi: „To wyzwanie na siodem dni, zostały nam cztery… to znaczy: zostało sześć”. Odpowiedział w duchu: „Rozumiem pilność, powinienem był wcześniej zareagować na twoją uwagę” — i aktywował zweryfikowany, agresywniejszy plan: trzy przeglądy punktów wejścia i lżejsze filtry. Wcześniej wymagał stosunku zysku do ryzyka co najmniej 2:1, teraz obniżył próg do 1,5:1. Może jutro konto wreszcie ruszy. Muszę lecieć na lotnisko — widzimy się w dniu drugim.
Dzień drugi: model odmawia składania zleceń
Dzień drugi, melduję się z kampusu Google. Zanim pokażę wyniki, muszę wyjaśnić, jak to wszystko faktycznie działa — bo wpadliśmy na przeszkodę.
System biegnie na GPT-6 Astra i tu wyszło na jaw coś ważnego: model ma wbudowane ograniczenie, które blokuje mu automatyczne składanie zleceń w moim imieniu. Komunikat brzmiał mniej więcej: „Mogę ci pomóc ułożyć strategię, ale nie będę wykonywał tych transakcji automatycznie”. Próbowałem go przekonać — bezskutecznie. To blokada na poziomie modelu, nie do przegadania.
Zbudowałem więc obejście: osobnego bota na Groku, którego nazwałem Trader. Ma własną skrzynkę mailową i webhook, który go budzi, gdy przychodzi wiadomość. Schemat jest prosty: rutyna Astery kończy się wysłaniem maila do GrokBota, ten się budzi, czyta rekomendacje i realizuje transakcję przez Alpacę. Astra pozostaje mózgiem operacji — strategia, research, decyzje — a samo wykonywanie zleceń deleguje do bota.
(Informacja dodatkowa: Alpaca to amerykański broker udostępniający API do automatycznego składania zleceń — dzięki niemu bot może handlować bez udziału człowieka.)
A teraz wynik dnia drugiego i tu czeka frustracja, bo jesteśmy praktycznie tam, gdzie skończyliśmy wczoraj. Zmiana dzienna: 21 centów. Zostało pięć sesji i to jest po prostu nie do zaakceptowania.
Skoro mogę zmieniać konfigurację, zrobię to. Potrzebuję, żeby system budził się częściej — może co pół godziny — i grał ostrożniej… to znaczy: śmielniej. Ma teraz za dużo bramek weryfikacyjnych: patrzy na spółkę, uznaje, że to dobry wybór, a w ostatniej chwili odrzuca pomysł, bo „za ryzykownie” albo bo nie przechodzi finalnego filtra. Zdejmę część tych bramek i zobaczymy, czy jutro pieniądze zaczną się realnie kręcić. Nawet jeśli skończymy dzień trochę na minusie, uznam to za sukces — przynajmniej widać będzie, że agresja rośnie. Zegar tyka.
Dzień trzeci: pierwszy plus i właściwy cel wyzwania
Niedziela, rynek nie pracuje — w piątek nie zdążyłem z aktualizacją, więc to moje podsumowanie trzeciego dnia. Po zmianach z końca dnia drugiego pieniądze w końcu się ruszają. Nic spektakularnego, ale jesteśmy na plusie: 10 018 dolarów, czyli wzrost o 18.
Co mamy w portfelu? Prawie dwa tysiące w HPE, 1200 w ExxonMobil i około tysiąca w Apple — tu plus 30, tam plus 7, gdzie indziej minus 8. W grze jest około czterech tysięcy dolarów, a 5 800 wciąż leży w gotówce: 60 proc. kapitału jeszcze nie pracuje. Wieczorem pogadam z agentem: wchodzimy na półmetek, a większości kasy nie ruszyliśmy — czas na większe pozycje albo po prostu na więcej pozycji.
Że jesteśmy 18 dolarów na plusie, uważam za bardzo dobry znak — i wyjaśnię dlaczego. Nie obiecuję wam zamiany 10 000 w 15 000 w tydzień; to po prostu nierealne. Nie jestem też zawodowym day traderem, nie mam takiego dorobku za sobą. Celem jest wyłącznie pobicie S&P 500 — koszyka 500 największych amerykańskich spółek, dobrego wskaźnika tego, dokąd zmierza cały tamtejszy rynek. Gdybym 9 września, w środę, kiedy startowało wyzwanie, wpakował 10 000 w ten indeks, miałbym dziś stratę około pięciu dolarów. Tak: próbuję zarabiać, ale naprawdę chodzi mi o pokonanie benchmarku. Jeśli S&P straci 10 proc., a my tylko 5 — to wygrana. Taki kontekst. Widzimy się w poniedziałek po zamknięciu.
Dzień czwarty: 80 proc. kapitału w grze i najgorsza sesja
Dzień dobry, dzień czwarty, rynek właśnie się otworzył. Ostatnio meldowałem plus 17 dolarów — w nocy zrobiło się gorzej: 9 876. Co ciekawe, mniej więcej godzinę przed otwarciem system wyprzedał wszystko, a potem otworzył trzy nowe pozycje. W gotówce zostały tylko dwa tysiące, czyli około ośmiu tysięcy pracuje na rynku. I to jest, moim zdaniu, dobry znak — po dwóch frustrujących dniach w końcu 80 proc. portfela realnie gra. Niech dziś będzie duży dzień. Jest 8:50, wchodzę na sesję pytań i odpowiedzi dla mojej społeczności, wracam po zamknięciu.
Jest około 16:30 i nie będzie ładnie: wyktem szedł w dół praktycznie bez przerwy. Zmiana dzienna: minus 225 dolarów, czyli jesteśmy koło 9 800, a w gotówce zostało 1 200. W portfelu m.in. spora strata na CrowdStrike, a co ciekawe — pozycja w ETF-ie na S&P. Agent wie przecież, że jednym z celów jest pobicie tego indeksu, więc to intrygujący wybór; na pewno go o to zapytam. Bilans dnia: minus nieco ponad 200 dolarów, czyli 2,26 proc., przy spadku S&P o 0,5 proc. Dziś wyraźnie przegraliśmy z indeksem. Zostały trzy sesje — piąty, szósty i siódmy dzień — żeby to odwrócić. Do zobaczenia jutro.
Dzień piąty: pełna ekspozycja i pierwsze wygranie z indeksem
Wtorek, 15 września, 9:42 — dzień piąty i pilna poranna aktualizacja, bo system wyraźnie zaostrza grę. W gotówce zostało… osiem dolarów. Prawie cała dziesiątka tysięcy pracuje na rynku. Rano moja skrzynka puchła od transakcji raportowanych przez GrokBota. Na liście pozycji sporo czerwieni, zmiana dzienna minus 13 dolarów, konto na 9 783 — choć wygląda na to, że łapiemy jakieś tempo. Wciąż jesteśmy w tyle za S&P, a to przecież cel, więc trzymam kciuki i wracam przy zamknięciu.
Finał dnia piątego: 9 832,58 dolara. Dobra wiadomość — jesteśmy na plusie: 36 dolarów, czyli 0,37 punktu procentowego, podczas gdy S&P stracił 0,45. Dziś pobiliśmy indeks. W klasyfikacji całego wyzwania jednak nie: gdyby 10 000 poszło w S&P pierwszego dnia, mielibyśmy 9 925, a brakuje nam jakieś sto. Zostały dwie sesje na odrobienie. Dla ciekawych: w gotówce 63 dolary, reszta w pozycjach.
I dochodzimy do rzeczy, która czyni ten eksperyment tak pouczającym. Przy dziesięciu tysiącach zainwestowanych dolarów dzienny wynik to 36 dolarów. Chyba że gra się w agresywny swing trading albo opcje z dużym kapitałem, na tak krótkim horyzoncie portfel nie ruszy się mocno ani w górę, ani w dół — giełda to gra długiego dystansu. Jeśli chcecie, żebym ciągnął to dalej — 30, 60, 90 dni albo cały rok — dajcie znać, chętnie nagram kolejne odcinki. Tyle na dziś.
Dzień szósty: Fed podnosi stopy
Nie planowałem wtrącenia w środku sesji, jest około 14:20, ale o tym trzeba opowiedzieć. Rezerwa Federalna jednogłośnie podniosła stopy procentowe o 25 punktów bazowych (czyli 0,25 punktu procentowego) — z 3,75 do 4 proc. Co to oznacza? Pożyczanie pieniędzy drożeje, a inwestorzy są skłonni płacić za akcje ogółem mniej. Jedyny plus tej sytuacji: po podwyżce stóp akcje bywają traktowane jak przecena — można kupować tanio, na dołku, i czekać na odbicie. Tyle że w wyzwaniu na siedem sesji to nam kompletnie nie pomaga. Widać to gołym okiem: S&P po ogłoszeniu decyzji po prostu zjechał, a razem z nim nasz portfel. Oficjalne podsumowanie po zamknięciu — ale o nie, nie chodziło nam o taki obrót sprawy.
Jest 15:56, koniec dnia szóstego. Niestety nie wygląda to dobrze: 9 759 dolarów, minus 0,87 proc. w ciągu sesji, 85 dolarów straty, a w gotówce 3 600. Kiedy padła decyzja Fedu, Astra zaczęła wyprzedawać — chwilę wcześniej mieliśmy prawie wszystko w akcjach, po czym spora część wróciła do gotówki; przez około godzinę siedzieliśmy na blisko siedmiu tysiącach. Następnie system zdecydował się dokupić 80 udziałów jednego ETF-u (ticker w transkrypcji zniekształcony) i na tym nieco straciliśmy. S&P zamknął dzień na minus 0,45 proc. — również słabo, ale lepiej od nas. Według wyliczeń Codexu, gdyby cała dziesiątka poszła w indeks na starcie, mielibyśmy dziś 9 857 dolarów, czyli stratę około 140; my straciliśmy około 240. Została jedna sesja. Spróbujemy wepchnąć te 3 600 z gotówki na rynek — potrzebujemy wielkiego dnia. Pogadam z Astrą.
Dzień siódmy: rekord o poranku, porażka o siedemnastej
Dzień dobry, dzień siódmy, ostatni. Za oknem szaro i pada. Szybki poranny przegląd: przez moment mieliśmy 10 012 dolarów. Spójrzcie, jak wzrośliśmy! …Żartuję. Byliśmy na górze i nagle zjechaliśmy — w tej chwili 9 868. Tak się cieszyłem, a tu bach. Na szczęście Astra zdążyła sprzedać tę pozycję, zanim spadła głębiej, i to pomogło. Właśnie przeszła nam kolejna transakcja, w gotówce zostało 100 dolarów. Jesteśmy 153 dolary na plusie dzisiaj. Zamierzam teraz po prostu siedzieć przed ekranem i patrzeć, trzymając ręce z dala od klawiatury. Sprawdzę się przy zamknięciu — mam nadzieję, że w ciągu kilku godzin wyskoczymy na prowadzenie i wygramy.
Siedemnasta, czas na wyniki. Nie udało się utrzymać szczytu — co boli podwójnie, bo najwyższy punkt całego wyzwania przypadł właśnie na ostatni dzień. Kończymy z 9 900 dolarów, czyli ze stratą około stu.
I to jest moim zdaniem najciekawszy wniosek z całego tygodnia: przez pierwszą część szukaliśmy równowagi. Realnie mieliśmy może pięć sesji sensownego handlu, bo w dwóch pierwszych system był po prostu zbyt bierny; dopiero od trzeciego dnia kasa naprawdę zaczęła krążyć i pojawiły się większe wahania. Warto też pamiętać, że graliśmy wyłącznie akcjami — czyli de facto kawałkami własności spółek. Gdyby otworzyć strategię na opcje, a to możliwe — czyli w istocie na zakłady o kierunek ruchu ceny — moglibyśmy wygrać albo przegrać znacznie więcej, bo ryzykuje się dużo większe kwoty. Plan więc jest taki: będę dalej stroić podejście i ciągnąć eksperyment, z materiałem mniej więcej przy trzydziestym dniu. Poprzednio, przy trzydziestu dniach i samych akcjach, pobiliśmy S&P — teraz chcę zobaczyć, o ile uda się go pobić przy ostrzejszej grze.
Co do dnia dzisiejszego: sesja była przyzwoita — plus 182 dolary, czyli 1,87 proc., przy S&P plus 1,14 proc. W ujęciu dziennym wygraliśmy z indeksem wyraźnie, w całym wyzwaniu — nie. Gdybym pierwszego dnia wpakował 10 000 w S&P, miałbym teraz 9 980; my kończymy z 9 900. Indeks pokonał nas o około 0,8 punktu procentowego. Przegrana jest przegrana i umowa to umowa: jeden z was dostaje darmowy bilet VIP na AIS Live, 17–18 października. Tydzień mniej więcej po publikacji tego filmu pojawi się post w mojej darmowej społeczności — wystarczy go skomentować, żeby wziąć udział w losowaniu, a potem napiszę prywatnie do zwycięzcy.
I jeszcze jedno, bo wiem, że spora część was — sądząc po tytule — zakładała, że skończę albo pięć tysięcy na plusie, albo pięć tysięcy na minusie. Na giełdzie po prostu tak to nie działa na tak krótkim dystansie. Takie liczby widać przy day tradingu i swing tradingu z kapitałem rzędu 20, 100 czy 500 tysięcy dolarów. Siedem sesji to zdecydowanie za mało, by ocenić, czy taka strategia ma sens — więc ciągnę temat dalej i wrócę z kolejnymi aktualizacjami. Tyle w tym odcinku. Jeśli czegoś się dowiedzieliście, zostawcie łapkę w górę — bardzo mi to pomaga. Dzięki, że dotarliście do końca. Do zobaczenia w następnym.